De tempos em tempos, uma mensagem se espalha nos grupos de brasileiros no exterior: “a Receita vai começar a rastrear quem não fez a saída definitiva”. Não vai — e a própria Receita Federal já disse isso em nota oficial. Mas o susto costuma revelar uma dúvida real: afinal, quem precisa fazer a declaração de saída definitiva do Brasil, quais são os prazos e — a pergunta que quase ninguém faz — quando é melhor não fazer?
A saída definitiva não é uma lei nova. É um procedimento que existe há décadas, regulado pela Instrução Normativa SRF 208/2002, e que ganhou importância prática por dois motivos: a troca automática de informações entre países, que já funciona há anos, e a Lei 15.270/2025, que passou a tributar em 10% os dividendos pagos a quem mora fora.
Neste post, eu separo o que é mito do que é regra, explico os dois atos e os prazos reais, mostro o que muda quando você vira não residente e defendo um ponto que pouca gente diz em voz alta: para algumas pessoas, manter a residência fiscal no Brasil é a escolha certa.
O que você vai encontrar neste post
- O mito da “nova lei” e do rastreamento a partir de 2026
- O que define, de fato, se você é residente ou não residente
- Os dois atos da saída definitiva e os prazos corretos
- O que muda quando você passa a não residente
- Quando não fazer a saída definitiva é a melhor escolha
- Como regularizar quem saiu há anos e nunca declarou
- Um caso concreto de uma família que se mudou para Portugal
- Perguntas frequentes
O mito: “a Receita vai rastrear brasileiros no exterior em 2026”
Em outubro de 2025, a Receita Federal publicou um alerta oficial sobre mensagens falsas que circulavam nas redes sociais. Elas diziam que, a partir de janeiro de 2026, o Fisco começaria a rastrear brasileiros no exterior que não haviam feito a Declaração de Saída Definitiva do País. A nota foi direta: a Receita não rastreia brasileiros por mudança de domicílio, e não há nenhuma mudança de procedimento para 2026 ou para qualquer data futura.
Ou seja: quem saiu do Brasil em 2018 e quem sairá em 2027 está sujeito exatamente à mesma regra. Não houve endurecimento, não houve lei nova, não houve prazo especial.
O que existe — e isso, sim, é verdade — é um ambiente de informação muito mais conectado do que há dez anos. O Brasil participa do intercâmbio automático de dados financeiros com mais de uma centena de países, e essas informações já aparecem na declaração pré-preenchida. Portanto, o risco real não é um “radar novo”. É viver numa situação fiscal indefinida enquanto os dados circulam.
O que define se você é residente ou não residente
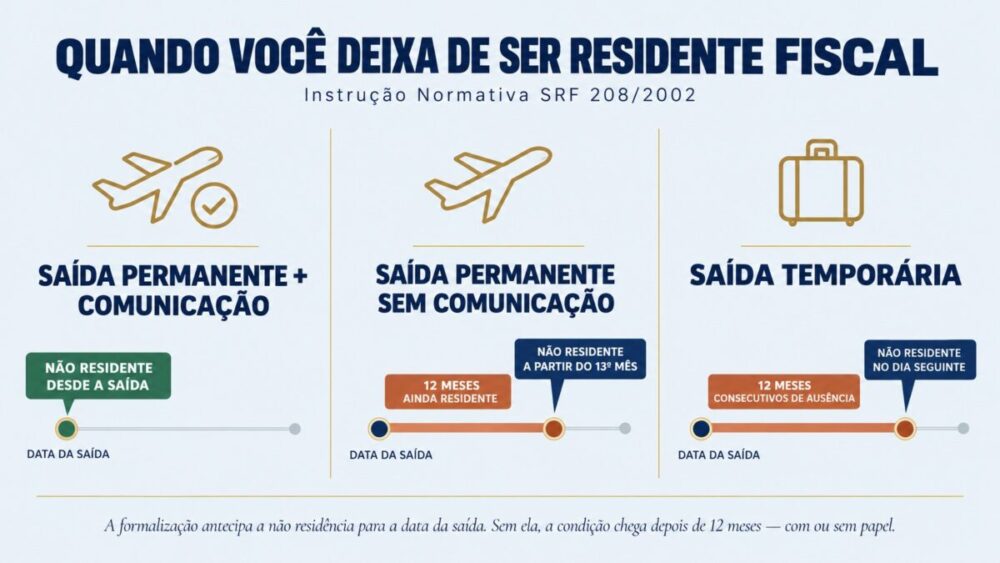
Aqui está a primeira confusão a desfazer: morar fora não torna ninguém automaticamente não residente para o fisco brasileiro. A condição depende de como e quando a pessoa saiu, e de um marco temporal. A Instrução Normativa 208/2002 trabalha com três situações:
- Saída em caráter permanente, com a Comunicação de Saída apresentada: a pessoa passa a não residente na data da saída.
- Saída em caráter permanente, sem a Comunicação: a pessoa continua residente durante os primeiros 12 meses consecutivos de ausência, e passa a não residente a partir do 13º mês.
- Saída em caráter temporário: a pessoa continua residente e passa a não residente a partir do dia seguinte ao que completar 12 meses consecutivos de ausência.
Repare no detalhe que muda tudo: nos dois últimos casos, a não residência chega por força da norma, com ou sem papel. A Comunicação e a Declaração não “criam” a condição de não residente — elas a formalizam e, no primeiro caso, antecipam o seu início para a data da saída. Por isso a formalização importa: sem ela, quem se mudou de vez passa um ano inteiro sendo tributado no Brasil pela renda mundial, inclusive pelo salário que já recebe no novo país.
Os dois atos e os prazos corretos
O procedimento tem duas etapas, e é comum vê-las confundidas — inclusive quanto aos prazos.
1. Comunicação de Saída Definitiva do País. É um formulário simples, feito no site da Receita, que informa a data da saída e, se for o caso, quem é o procurador no Brasil. Pode ser apresentada a partir da data da saída e vai até o último dia de fevereiro do ano seguinte. Não apura imposto.
2. Declaração de Saída Definitiva do País. É feita no mesmo programa da declaração de ajuste anual, no ano seguinte ao da saída, marcando a natureza “saída definitiva”. Ela cobre o período de 1º de janeiro até a data da saída e apura o imposto devido nesse intervalo, que é pago em quota única, até a data-limite de entrega. O prazo é o mesmo da declaração de ajuste: pelo texto da norma, o último dia útil de abril — mas, nos últimos anos, a Receita vem prorrogando para o fim de maio, ajustando a IN 208/2002 a cada exercício. Em 2026, o prazo foi 29 de maio.
As duas etapas são cumulativas: a Comunicação não dispensa a Declaração. Além disso, convém avisar as fontes pagadoras (empresa, banco, corretora, inquilino) e providenciar a atualização do CPF para a condição de residente no exterior. É isso que permite a retenção correta, na alíquota do não residente.
Se a Declaração for entregue em atraso, a multa é a mesma da declaração comum: 1% ao mês sobre o imposto devido, com mínimo de R$ 165,74 e teto de 20%. Se não houver imposto a pagar, aplica-se o mínimo.
O que muda quando você passa a não residente
A mudança de regime alcança toda a renda de fonte brasileira, que passa a ser tributada de forma exclusiva na fonte — sem declaração de ajuste, sem compensação e sem restituição. Os pontos que mais pesam:
- Dividendos: desde 2026, retenção de 10% sobre qualquer valor, sem o piso de R$ 50 mil mensais que vale para o residente. Detalhei isso no artigo sobre dividendos para não residentes.
- Aluguel de imóvel no Brasil: 15% na fonte, recolhidos pelo procurador, sem tabela progressiva.
- Venda de imóvel ou de participação: ganho de capital de 15% a 22,5%, sem as isenções e reduções do residente — inclusive a da compra de outro imóvel em 180 dias.
- Empresa no Simples Nacional: a Lei Complementar 123/2006 veda o regime à empresa que tenha sócio domiciliado no exterior. Quem faz a saída e é sócio de empresa do Simples precisa reorganizar isso antes — ou a empresa será excluída.
- MEI: não pode ser mantido por não residente.
- Investimentos: as aplicações precisam migrar para o regime do investidor não residente, e muitas corretoras simplesmente encerram a conta. Poupança segue isenta.
- Conta bancária: a conta de residente é convertida em conta de não residente, com regras próprias de movimentação.
Em contrapartida, o não residente deixa de declarar renda mundial ao Brasil, fica fora da tributação mínima das altas rendas e não precisa mais informar ao Fisco brasileiro o que possui e recebe no exterior.
Quando não fazer a saída definitiva é a melhor escolha
Este é o ponto que raramente aparece nos textos sobre o tema — e que faz diferença para muita gente.
Permanecer residente fiscal no Brasil não é irregularidade. Para quem mantém empresa em atividade por aqui, passa parte relevante do ano no país, tem imóvel, família e investimentos, e vislumbra voltar, seguir residente pode ser a configuração mais coerente com a realidade — e, frequentemente, a mais vantajosa. Essa pessoa mantém a empresa no Simples, as contas e as aplicações como residente, a tabela progressiva com suas deduções e o piso de R$ 50 mil na tributação de dividendos. Em troca, declara no Brasil a renda mundial e usa os acordos internacionais para evitar a dupla tributação.
Há uma condição, e ela não é opcional: essa escolha se sustenta pelos fatos, não pela omissão do procedimento. Quem se ausenta do Brasil por 12 meses consecutivos torna-se não residente por força da norma, mesmo sem apresentar nada. Ou seja, “não fazer a saída” só é uma estratégia legítima para quem de fato mantém presença e vínculos no país. Para quem transferiu a vida inteira e não volta há dois anos, não é estratégia — é indefinição, e ela costuma custar caro.
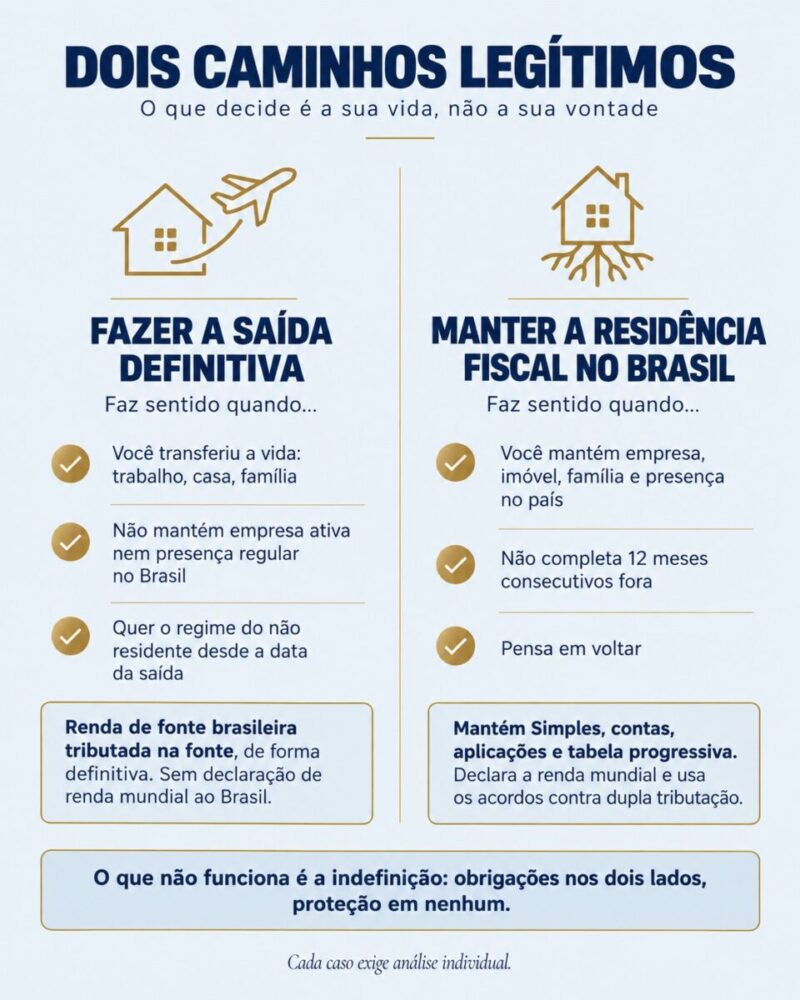
Quando os dois países consideram a pessoa residente, surge a dupla residência fiscal. É uma situação frequente e administrável: os acordos contra a dupla tributação trazem regras de desempate, que olham, nesta ordem, a habitação permanente, o centro de interesses vitais, a permanência habitual e a nacionalidade. Quem decide é a vida da pessoa, não a vontade dela. Por isso a análise precisa ser individual e feita com os dois lados na mesa.
Saiu há anos e nunca declarou? Dá para regularizar
O atraso tem solução, e ela não passa por “esperar o rastreamento”. A Declaração de Saída pode ser entregue fora do prazo, com a multa mínima quando não há imposto a pagar, e as declarações dos anos em que a pessoa ainda era tratada como residente podem ser revisadas.
Para quem passou à condição de não residente há mais de seis anos sem comunicar, a Receita Federal mantém um canal específico de atendimento para a regularização do CPF, mediante documentação que comprove a mudança: contrato de trabalho ou de arrendamento, título de residência, matrícula escolar dos filhos, conta bancária no país de destino.
Antes de regularizar, porém, vale fazer a pergunta da seção anterior. Em alguns casos, a resposta correta para quem “nunca declarou” não é fazer a saída retroativa — é constatar que a pessoa sempre foi, de fato, residente no Brasil, e organizar as declarações nessa condição.
Um exemplo para ficar mais claro
Marina (nome fictício) é engenheira. Em março de 2025, ela se mudou com o marido e os dois filhos para Lisboa, com contrato de trabalho local, e matriculou as crianças na escola. No Brasil, ficou um apartamento alugado e uma carteira de investimentos.
O que ela fez. Apresentou a Comunicação de Saída logo após a mudança, informando a data e nomeando o irmão como procurador. Em 2026, entregou a Declaração de Saída, cobrindo janeiro a março de 2025, dentro do prazo de 29 de maio. Avisou o banco, a corretora e a imobiliária. Resultado: desde março de 2025, ela é não residente. O aluguel passou a ter 15% retidos na fonte, recolhidos pelo irmão, e os investimentos migraram para o regime de não residente. Em Portugal, declara apenas o que a lei portuguesa exige de quem lá reside, com o tratado protegendo os rendimentos brasileiros.
Se ela não tivesse feito nada. Marina continuaria residente no Brasil até março de 2026 — doze meses depois da saída. Nesse período, teria de declarar aqui o salário português e todo o patrimônio no exterior, e só a partir do 13º mês passaria a não residente, sem que ninguém avisasse o banco ou a imobiliária. É o cenário da indefinição: obrigações nos dois países e nenhuma proteção.
Por que a saída fez sentido para ela. Marina transferiu a vida — trabalho, casa, escola dos filhos. Não tem empresa no Brasil nem planos de voltar em breve. Para alguém com esse perfil, a saída definitiva retrata a realidade. Já se ela fosse sócia de uma empresa do Simples em atividade, viesse ao Brasil todo trimestre e pensasse em retornar em dois anos, a conversa seria outra. Os números e as circunstâncias são ilustrativos; cada caso exige análise.
Perguntas frequentes
Existe uma lei nova sobre saída definitiva a partir de 2026?
Não. A Receita Federal esclareceu em nota oficial que não há mudança de procedimento para 2026 nem para qualquer data futura. As regras são as da IN SRF 208/2002, em vigor há mais de duas décadas.
Sou obrigado a fazer a saída definitiva só porque moro fora?
Não. A obrigação de formalizar decorre da mudança de fato para a condição de não residente. Quem mantém presença e vínculos reais no Brasil pode continuar residente fiscal, declarando aqui a renda mundial. O que não existe é a possibilidade de escolher a condição ignorando os fatos — inclusive a regra dos 12 meses de ausência.
Qual é o prazo da Comunicação e qual é o da Declaração?
A Comunicação vai até o último dia de fevereiro do ano seguinte ao da saída. A Declaração segue o prazo da declaração de ajuste anual: pela norma, o último dia útil de abril, mas nos últimos anos a Receita tem prorrogado para o fim de maio — em 2026, foi 29 de maio.
Fiz só a Comunicação. Estou regularizado?
Não. As duas etapas são cumulativas. A Comunicação informa a saída; a Declaração encerra o ciclo de residente, apura o imposto do período e é a que a Receita cobra no ano seguinte.
Perdi o prazo da Declaração. E agora?
Entregue assim mesmo. A multa por atraso é de 1% ao mês sobre o imposto devido, com mínimo de R$ 165,74 e teto de 20% — quando não há imposto, aplica-se o mínimo. Regularizar tarde é muito melhor do que manter a indefinição.
Sou sócio de uma empresa do Simples Nacional. Posso fazer a saída?
Pode, mas a empresa não poderá permanecer no Simples com sócio domiciliado no exterior. É preciso reorganizar a sociedade antes — ou aceitar a mudança de regime da empresa. É um dos pontos que mais pesam na decisão de sair ou de manter a residência.
Tenho nacionalidade portuguesa. Isso muda a residência fiscal?
Não. Nacionalidade e residência fiscal são coisas diferentes. Você pode ser cidadão português e residente fiscal no Brasil, ou brasileiro e residente fiscal em Portugal. O que conta é onde a vida acontece. Sobre a nacionalidade em si, veja o artigo sobre a nova Lei da Nacionalidade portuguesa.
Voltei para o Brasil depois de anos fora. O que faço?
Quem retorna com ânimo definitivo volta a ser residente na data da chegada e, no ano seguinte, entrega a declaração de ajuste anual informando todo o patrimônio — inclusive o que ficou no exterior. Trazer recursos para o Brasil não gera imposto de renda por si só, mas a declaração precisa refletir a situação completa.
Considerações finais
Não há lei nova, não há rastreamento e não há prazo especial. O que há é um procedimento antigo, com dois atos e dois prazos, e uma pergunta que precisa ser respondida com honestidade: onde, de fato, a sua vida acontece? Para quem transferiu tudo, a saída definitiva retrata a realidade e evita um ano inteiro de tributação mundial desnecessária. Para quem mantém empresa, presença e vínculos no Brasil, seguir residente é a leitura correta dos fatos — e muitas vezes a melhor configuração.
O que sai caro é a indefinição: acumular obrigações nos dois lados sem a proteção de nenhum dos dois desenhos. Se você saiu, vai sair ou nunca teve certeza se deveria ter feito a saída, o caminho é uma análise individual, com os dois países na mesa — a renda que fica no Brasil, a que nasce lá fora e os acordos que conectam as duas.
Por Victor Ramos — Sócio e responsável pelo Núcleo Internacional, Empresarial e Tributário do escritório. Página do sócio · LinkedIn