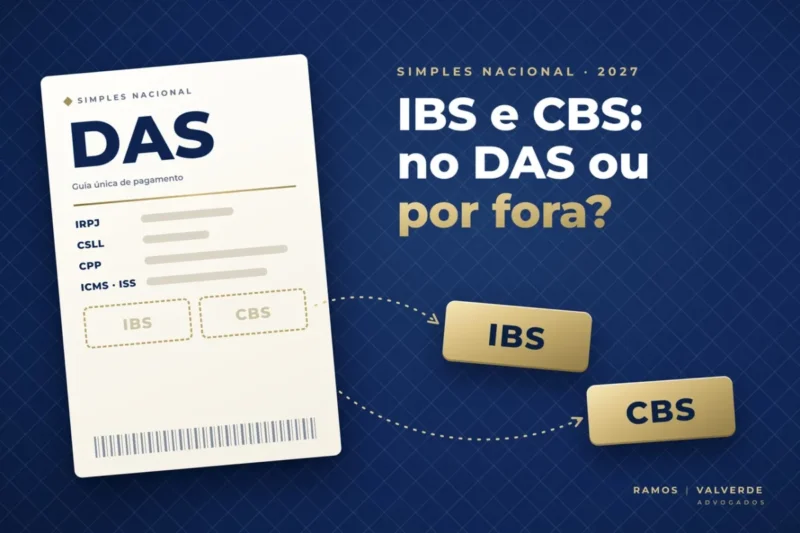
Mais de 1 milhão de empresas do Simples Nacional pediram para pagar o IBS e a CBS fora do DAS a partir de janeiro de 2027. É o chamado Simples híbrido. Quem optou ainda pode desistir até 20 de dezembro, e quem ficou de fora volta a decidir em março. Em qualquer dos casos, a conta certa não começa em quanto a sua empresa paga, e sim em para quem ela vende.
Em janeiro de 2027, a reforma tributária deixa a fase de teste. O PIS e a Cofins saem de cena e, no lugar deles, entra a CBS. Para a empresa do Simples, isso traz uma decisão que nunca existiu: manter os novos tributos dentro da guia única ou recolhê-los separadamente, como fazem as empresas maiores.
Não existe resposta igual para todo mundo. Por isso, este artigo mostra o que muda, quem tende a ganhar em cada caminho e quais perguntas ajudam a decidir com segurança.
O que você vai encontrar neste post
- O que muda no Simples Nacional em janeiro de 2027
- Por que o crédito do seu cliente é o ponto central
- Quando tende a valer a pena pagar por fora do DAS
- Quando tende a valer a pena ficar no DAS
- Um exemplo com números: a distribuidora e a loja
- As três perguntas para decidir
- O que quase ninguém conta antes de optar
- Os prazos: 20 de dezembro e a janela de março
- Perguntas frequentes
O que muda no Simples Nacional em janeiro de 2027
A reforma criou dois tributos sobre o consumo. A CBS é federal e substitui o PIS e a Cofins já em 1º de janeiro de 2027. O IBS, de estados e municípios, vai substituir o ICMS e o ISS aos poucos. Em 2027 e 2028, ele é cobrado a apenas 0,1%, e só ganha peso a partir de 2029.
O Simples Nacional continua existindo, com os mesmos limites de faturamento. No entanto, a lei abriu duas formas de recolher os novos tributos:
- Dentro do DAS: o IBS e a CBS entram na guia única, como uma fatia dela. É o padrão: quem não fizer nada fica assim.
- Por fora do DAS (Simples híbrido): a empresa continua no Simples para os demais tributos. Já o IBS e a CBS passam a ser apurados pelo regime regular, com débitos e créditos, como numa empresa do Lucro Presumido ou do Lucro Real.
E quanto é a alíquota por fora? O Tribunal de Contas da União calculou a alíquota de referência da CBS em 11,3%. Esse número ainda depende do Senado, que tem até 15 de dezembro para fixá-lo. Se não houver decisão no prazo, vale provisoriamente o cálculo do TCU. Há pedidos de adiamento da CBS em debate, mas o governo afirma que o calendário está mantido. Se os 11,3% forem confirmados, a cobrança em 2027 e 2028 fica em 11,2% de CBS mais 0,1% de IBS.
A mesma transição alcança outros setores. Se você também recebe aluguéis, veja o que a reforma tributária muda para quem aluga imóveis.
A diferença que decide: o crédito do seu cliente
O IBS e a CBS funcionam com créditos. A empresa que compra desconta, do imposto que deve, o imposto que veio na nota do fornecedor. Portanto, quanto maior o crédito que a sua nota gera, mais barato você fica para o cliente que é empresa.
É aqui que os dois caminhos se separam:
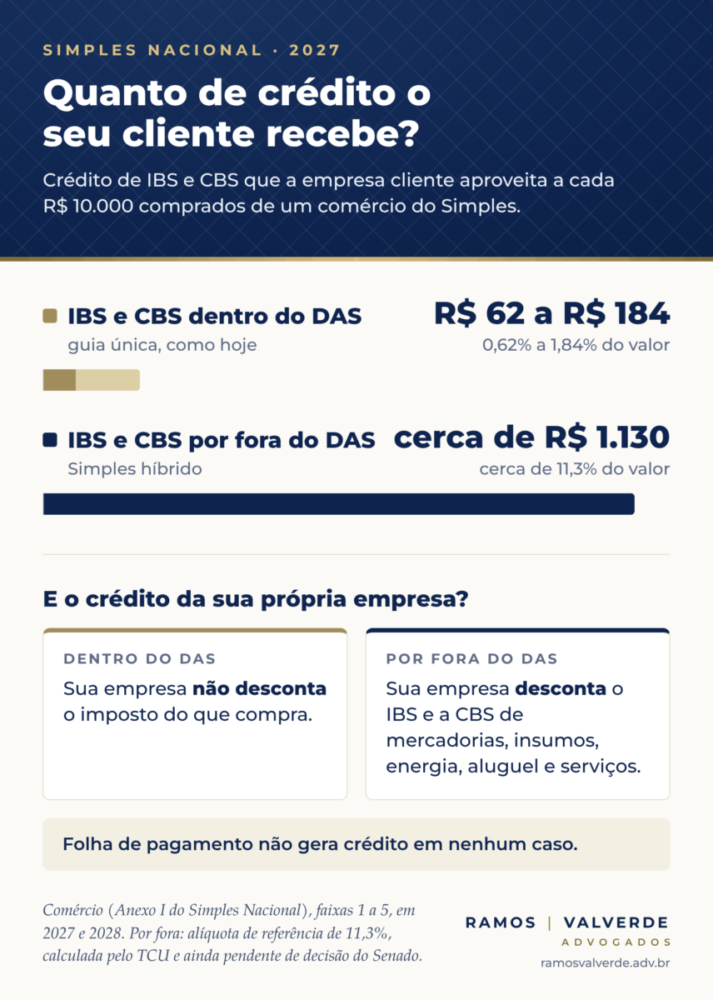
- No DAS, o seu cliente só aproveita a pequena fatia de IBS e CBS que existe dentro da guia. No comércio, isso vai de 0,62% a 1,84% do valor da compra, conforme a faixa de faturamento.
- Por fora, o cliente aproveita o imposto inteiro destacado na nota: cerca de 11,3% sobre o valor da operação, se a alíquota de referência for confirmada.
Na prática, numa compra de R$ 10 mil, o cliente de uma empresa que ficou no DAS recupera de R$ 62 a R$ 184. Já o cliente de quem paga por fora recupera cerca de R$ 1.130. Além disso, a nota da empresa do Simples passa a informar o percentual de IBS e CBS da sua faixa. Ou seja, o comprador enxerga a diferença na hora de comparar fornecedores.
Existe ainda um segundo efeito. Pagando por fora, a sua empresa também passa a descontar o IBS e a CBS do que ela compra: mercadorias, insumos, energia, aluguel e serviços. Dentro do DAS, esse crédito não existe. Em qualquer dos caminhos, porém, a folha de pagamento não gera crédito.
Quando tende a valer a pena pagar por fora do DAS
O Simples híbrido costuma fazer sentido para a empresa que está no meio de uma cadeia de negócios. Pense na Marina, dona de uma distribuidora de embalagens que vende para indústrias. Os clientes dela são empresas do regime regular, que descontam cada centavo de imposto destacado na nota. Em geral, os sinais são estes:
- Você vende principalmente para outras empresas do Lucro Real, do Lucro Presumido ou do próprio Simples híbrido.
- Você compra muito de fornecedores que destacam o imposto. Esses créditos se perdem dentro do DAS.
- Sua margem é apertada. Quando as compras representam a maior parte do preço, o crédito pode pesar mais que o imposto adicional.
- Seus clientes já perguntam pelo seu regime ou pedem desconto para compensar o crédito menor.
- Você está perto de mudar de faixa ou do limite do Simples. O IBS e a CBS pagos por fora não entram na receita bruta usada para enquadrar a empresa.
- Você vende com alíquota zero e acumula créditos. Nesse caso, a lei admite pedir a devolução em dinheiro, com uma consequência explicada mais abaixo.
Quem fatura acima de R$ 3,6 milhões por ano tem um motivo a mais para fazer a conta. Afinal, nesse patamar o IBS já sai do DAS de qualquer forma, junto com o ICMS e o ISS.
Quando tende a valer a pena ficar no DAS
Agora pense no Paulo, dono de uma loja de roupas. O cliente dele é o consumidor final, que não aproveita crédito nenhum. Para ele, a alíquota cheia vira aumento de preço ou perda de margem. Nesse perfil, os sinais são outros:
- Você vende principalmente para pessoas físicas.
- Você presta serviços e seu maior custo é a folha de pagamento, que não gera crédito.
- Sua margem sobre as compras é alta. Assim, há pouco crédito para abater do imposto.
- Seus fornecedores também estão no Simples com tudo no DAS e, por isso, repassam pouco crédito.
- Sua estrutura administrativa é enxuta e o caixa não tem folga para uma rotina fiscal mais pesada.
Entre um perfil e outro existe uma zona cinzenta: a empresa que vende um pouco para empresas e muito para consumidores. Nesses casos, só a simulação responde.
Um exemplo para ficar mais claro
Marina e Paulo são personagens fictícios, com números iguais de propósito. Os dois têm comércio e faturam R$ 1,2 milhão por ano. Todo mês, vendem R$ 100 mil e compram R$ 60 mil, mais o imposto destacado na nota dos fornecedores. Só muda o cliente.
No DAS. A guia dos dois fica em cerca de 8,8% da venda. Depois dos tributos e das compras, e antes da folha e das demais despesas, sobram perto de R$ 24,4 mil por mês para cada um.
Marina por fora. A nota dela sobe para cerca de R$ 109,8 mil, mas a indústria que compra recupera uns R$ 11,1 mil de crédito. Dessa forma, o custo final do cliente fica igual ao de antes. Enquanto isso, Marina desconta o imposto das próprias compras. Sobram cerca de R$ 31,3 mil: quase R$ 6,9 mil a mais por mês.
Paulo por fora. O consumidor não aceita pagar mais. Por isso, Paulo mantém o preço da vitrine e absorve o imposto. Mesmo com o crédito das compras, sobram cerca de R$ 23,1 mil: R$ 1,2 mil a menos por mês. Para quem vende ao consumidor, a conta só empata quando as compras chegam perto de 71% do preço de venda.
A conta é ilustrativa. Ela usa a alíquota de 11,3%, ainda pendente de confirmação. Além disso, não inclui o custo da segunda apuração, a eventual mudança de faixa nem atividades com alíquota reduzida.
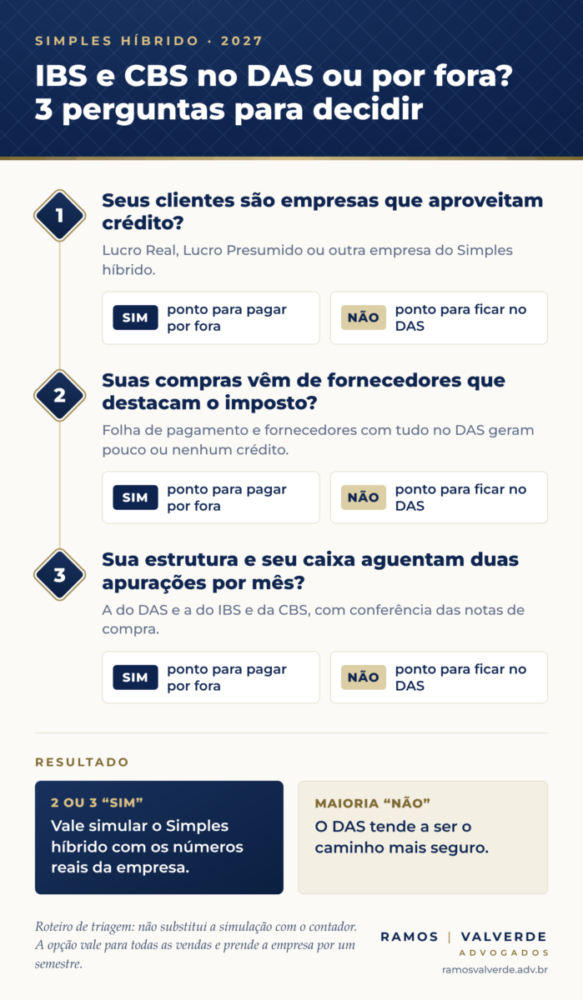
As três perguntas para decidir
Antes de qualquer simulação, três perguntas já indicam a direção:
- Meu cliente aproveita crédito? Se a maior parte das vendas vai para empresas do regime regular, pagar por fora ganha força. Se vai para o consumidor final, o DAS sai na frente.
- Minhas compras geram crédito? Mercadorias e insumos comprados de quem destaca o imposto ajudam. Folha de pagamento e fornecedores com tudo no DAS, não.
- Minha estrutura e meu caixa aguentam? O Simples híbrido exige duas apurações por mês, sistema ajustado e acompanhamento mais próximo do contador.
Duas ou três respostas favoráveis indicam que vale simular o Simples híbrido com os números reais da empresa. Caso contrário, o DAS tende a ser o caminho mais seguro.
O que quase ninguém conta antes de optar
A decisão não se resume à alíquota. Por isso, alguns pontos merecem atenção antes de mexer no regime:
- A rotina dobra. São duas apurações por mês, a do DAS e a do IBS e da CBS, com conferência das notas de compra. Os honorários contábeis tendem a subir.
- Vale para todas as vendas. Não é possível pagar por fora só nas vendas para empresas. A opção alcança também o que você vende ao consumidor.
- A escolha prende por um semestre. Depois de confirmada, só dá para mudar na janela seguinte.
- Devolução de créditos tem preço. A empresa que receber ressarcimento de créditos em dinheiro não pode voltar ao DAS naquele ano nem no seguinte.
- O caixa dos primeiros meses pesa. O estoque comprado até dezembro pode chegar sem crédito de CBS. A lei prevê um crédito presumido para alguns produtos, mas a aplicação ao Simples ainda gera dúvidas. Portanto, vale combinar com o contador o inventário de 31 de dezembro.
- A conta tem prazo de validade. Em 2029, o IBS começa a subir e os números mudam. A análise precisa ser refeita.
Os prazos: 20 de dezembro e a janela de março
A primeira janela de opção fechou em 30 de outubro. Assim, a situação de hoje é a seguinte:
- Quem optou pelo Simples híbrido pode cancelar o pedido até 20 de dezembro de 2026, pelo Portal do Simples Nacional. O cancelamento não tem volta. Como o dia 20 cai num domingo, o mais seguro é resolver até sexta-feira, dia 18.
- Quem não cancelar começa janeiro pagando por fora e segue assim, no mínimo, até junho de 2027.
- Quem não optou ou cancelou pode pedir a entrada entre 1º e 31 de março de 2027, com efeito a partir de 1º de julho.
Daí em diante, as janelas se repetem todo mês de março e de setembro, tanto para entrar quanto para sair. Além disso, a opção não precisa ser renovada: ela vale até a empresa renunciar.
Perguntas frequentes
1. O que é o Simples híbrido?
É o nome informal de uma opção criada pela lei. Com ela, a empresa do Simples Nacional apura o IBS e a CBS pelo regime regular, fora do DAS. A empresa não sai do Simples. O IRPJ, a CSLL, a contribuição previdenciária e, durante a transição, o ICMS e o ISS continuam na guia única.
2. Quem não fizer nada continua com tudo no DAS?
Sim. O padrão é o IBS e a CBS dentro da guia única a partir de 1º de janeiro de 2027. Só muda de caminho quem pede.
3. Dá para pagar por fora só nas vendas para empresas?
Não. A opção vale para todas as operações da empresa, inclusive as vendas ao consumidor final. Por isso, quem tem clientela mista precisa fazer a conta com cuidado.
4. Optei em outubro. Ainda dá para desistir?
Sim, até 20 de dezembro de 2026, pelo Portal do Simples Nacional. O cancelamento é definitivo para o primeiro semestre. No entanto, você pode optar de novo em março de 2027.
5. Se eu optar em março, quando começa a valer?
Em 1º de julho de 2027. O pedido é feito de 1º a 31 de março e, pela regra geral, pode ser cancelado até 31 de maio.
6. Preciso renovar a opção a cada semestre?
Não. Ela vale até a renúncia, que também só pode ser pedida em março ou em setembro.
7. O MEI pode optar?
Não. A escolha existe para microempresas e empresas de pequeno porte do Simples Nacional. O MEI continua com o recolhimento em valor fixo.
8. E se o Senado mudar os 11,3%?
A lógica da decisão continua a mesma: o que pesa é o perfil dos clientes e das compras. Mudam os valores. Se a alíquota final for diferente, vale refazer a conta antes de 20 de dezembro, já que o Senado decide até o dia 15.
Considerações finais
O Simples híbrido não é melhor nem pior que o DAS. Ele tende a favorecer quem vende para outras empresas e compra com crédito. Por outro lado, tende a pesar para quem vende ao consumidor e tem a folha como principal custo. Entre um extremo e outro, só os números da própria empresa respondem.
Por isso, se você optou em outubro, vale revisar a decisão com o seu contador antes de 20 de dezembro. Se ficou no DAS, a janela de março é a próxima oportunidade para simular com calma. Cada caso exige análise própria. A nossa equipe acompanha os efeitos da reforma tributária sobre empresas do Simples, do Lucro Presumido e do Lucro Real.
A reforma do consumo não foi a única mudança recente para o empresário. Se a sua empresa distribui lucros, veja também como ficou a tributação de dividendos.
Texto atualizado em 17 de novembro de 2026. A alíquota da CBS ainda depende de decisão do Senado.
Por Victor Ramos — Sócio e responsável pelo Núcleo Internacional, Empresarial e Tributário do escritório. Página do sócio · LinkedIn