Cerca de 210 mil brasileiros vivem no Japão, e muitos outros já voltaram depois de anos de fábrica em Aichi, Shizuoka ou Gunma. Quase todos fazem a mesma pergunta: esses anos contam para a aposentadoria? Contam — no Brasil e no Japão — pelo acordo previdenciário Brasil-Japão, em vigor desde 2012, que soma o tempo dos dois países. Mas há uma decisão, tomada na hora de ir embora, capaz de apagar todos eles.
O acordo foi promulgado pelo Decreto 7.702/2012 e vale desde 1º de março de 2012. Ele não cria benefício novo nem transfere dinheiro de um país para o outro: permite que o tempo de contribuição em um país complete o tempo exigido no outro, e cada um paga a parte que lhe cabe.
Isso interessa a dois grupos: o dekassegui que voltou ao Brasil com cinco, oito ou doze anos de nenkin e não sabe o que fazer com eles; e o brasileiro que vive no Japão, pretende se aposentar lá e não vai alcançar sozinho os dez anos exigidos.
Neste post, explicamos como a soma funciona para cada grupo, quanto cada país paga e por que o resgate do nenkin exige conta feita — com um caso concreto, em ienes e reais. No fim, as perguntas que mais recebemos, inclusive como pedir.
O que você vai encontrar neste post
- O que o acordo previdenciário Brasil-Japão faz — e o que não faz
- Para quem voltou ao Brasil: os anos do Japão na conta do INSS
- Para quem ficou no Japão: o tempo do Brasil fecha os dez anos do nenkin
- A pegadinha: o resgate do nenkin (dattai ichijikin)
- Um caso concreto: Marcos e Keiko, com contas
- Mora no Japão e recebe o INSS? O desconto de 25% caiu
- Perguntas frequentes, inclusive como pedir
O que o acordo previdenciário Brasil-Japão faz — e o que não faz
A regra central chama-se totalização. Quando o tempo cumprido em um país não basta para ter direito ao benefício, o outro país empresta os seus períodos para fechar a conta. Só para verificar o direito: cada país paga apenas em proporção ao tempo cumprido sob a sua própria legislação, e meses que coincidem nos dois sistemas contam uma vez só.
Do lado brasileiro, o acordo alcança a aposentadoria por idade, a aposentadoria por incapacidade permanente (a antiga invalidez) e a pensão por morte. Ficam fora a aposentadoria por tempo de contribuição, inclusive as regras de transição da Reforma da Previdência, e a aposentadoria especial. Do lado japonês, entram a Pensão Nacional (kokumin nenkin), o Seguro de Pensão dos Empregados (kōsei nenkin), que é o que a maioria dos dekasseguis paga, e as mútuas de servidores.
Um ponto surpreende: o tempo trabalhado antes de 2012 também conta. O acordo manda considerar os períodos anteriores à sua entrada em vigor, embora não pague benefício por época anterior a ela.
Para quem voltou ao Brasil: os anos do Japão na conta do INSS
A aposentadoria por idade exige 65 anos (homem) ou 62 (mulher) e 15 anos de contribuição para quem já estava filiado ao INSS antes de 13 de novembro de 2019. Homens que se filiaram depois dessa data precisam de 20 anos. É aí que o Japão entra: cada mês de nenkin vira um mês na carência brasileira.
Quem voltou com 9 anos de INSS e 6 de nenkin, por exemplo, tem os 15 anos no dia em que completar a idade. Sem o acordo, precisaria contribuir mais 6 anos no Brasil.
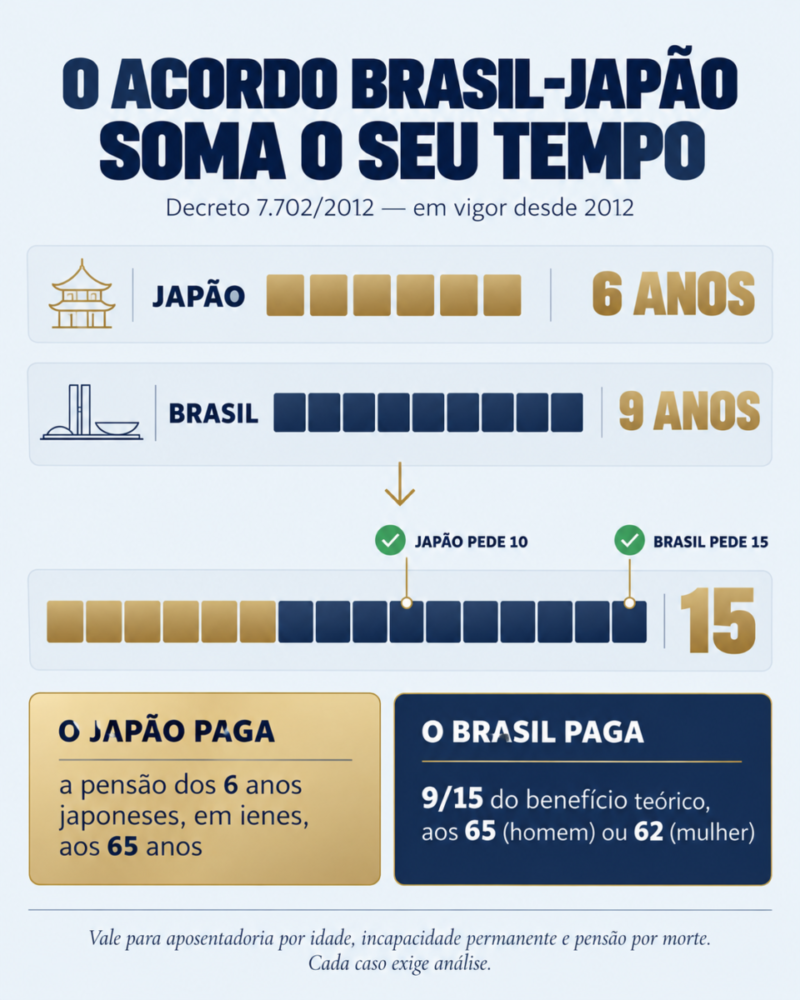
O valor segue duas etapas. O INSS calcula um benefício teórico, como se todo o tempo tivesse sido cumprido no Brasil — na regra atual, 60% da média salarial, mais 2 pontos por ano que exceder 20 anos (homens) ou 15 (mulheres), nunca abaixo do salário mínimo. Depois aplica a proporção do tempo brasileiro: com 9 anos de 15, o segurado recebe 9/15 do teórico. Por ser proporcional, o resultado pode ficar abaixo do mínimo — exceção prevista no Decreto 3.048/1999 (art. 35, § 1º). O Japão paga a sua parte separadamente, em ienes, aos 65 anos.
Para quem ficou no Japão: o tempo do Brasil fecha os dez anos do nenkin
Desde agosto de 2017, a pensão por velhice japonesa exige dez anos de período qualificante (antes eram 25), aos 65 anos. Quem chegou ao Japão depois dos 55, ou passou períodos sem contribuir, muitas vezes não alcança os dez anos sozinho.
Com o acordo, o tempo de INSS entra na soma. Oito anos de nenkin e oito de INSS dão 16: os dez anos estão fechados. O valor, porém, é calculado só sobre os meses japoneses. A pensão básica integral do ano fiscal de 2026 é de ¥70.608 por mês, para quem tem 480 meses; quem tem 96 meses recebe 96/480 dela, mais a parcela do kōsei nenkin, que depende do salário médio e do número de meses. O Brasil paga a parte proporcional da aposentadoria por idade, aos 62 ou 65 anos, para quem fechar os 15 anos na soma. (Quem quiser continuar contribuindo ao INSS enquanto vive no Japão pode — veja as perguntas no fim.)
A pegadinha: o resgate do nenkin (dattai ichijikin)
Quem pode pedir e quanto devolvem
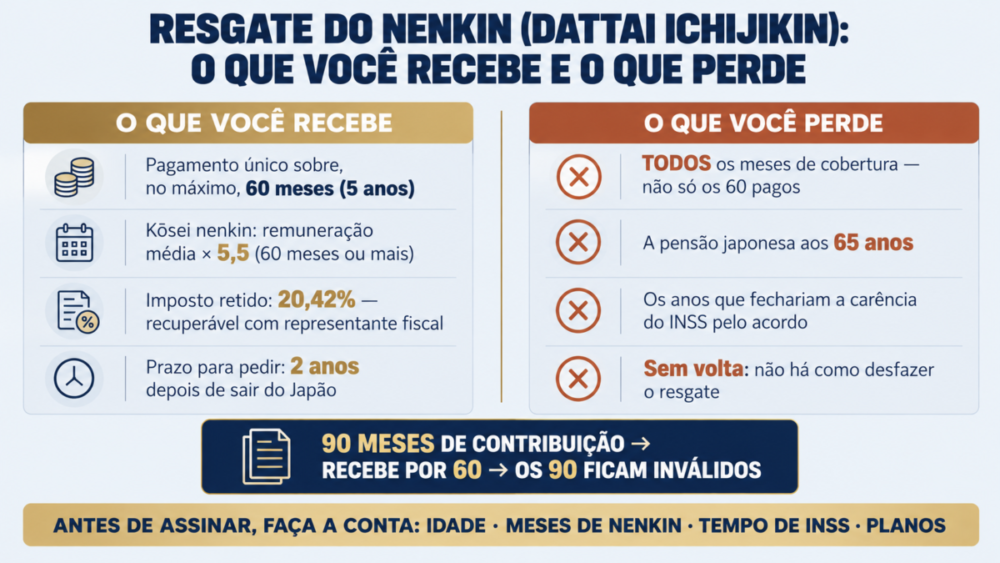
O dattai ichijikin (脱退一時金) é o pagamento único a estrangeiros que deixam o Japão sem direito à pensão. As condições: não ter nacionalidade japonesa, ter pelo menos 6 meses de contribuição, não ter mais endereço no Japão, nunca ter tido direito a pensão (inclusive por invalidez) e ter menos de 10 anos de período qualificante. O pedido precisa ser feito em até 2 anos depois da saída.
O valor é calculado sobre, no máximo, 60 meses (5 anos) — o teto subiu de 36 para 60 meses em abril de 2021. No kōsei nenkin, a conta é a remuneração padrão média multiplicada por um índice que, para 60 meses ou mais, é 5,5. Na Pensão Nacional, é um valor fixo por faixa de meses. Quem contribuiu por oito anos recebe por cinco.
O imposto de 20,42% e como pedir de volta
Sobre a parcela do kōsei nenkin, o Japão retém 20,42% de imposto de renda na fonte (a parcela da Pensão Nacional não sofre retenção). O imposto pode ser devolvido, no todo ou em parte, mas só por meio de um representante fiscal (nōzei kanrinin), nomeado no escritório tributário da última morada antes de deixar o Japão. Com a notificação de pagamento em mãos, é ele quem apresenta a declaração de restituição; sem representante, não há como apresentá-la.
O que se perde
Aqui está a pegadinha. Quem recebe o resgate perde todos os períodos de cobertura anteriores ao pedido — todos, não apenas os 60 meses pagos. O guia oficial do Japan Pension Service dá o exemplo de quem tem 90 meses: recebe por 60 e os 90 ficam inválidos. Para o acordo, esses anos deixam de existir nos dois sentidos: não servem para a pensão japonesa nem para fechar a carência no INSS. O próprio acordo deixa fora da totalização os pecúlios que equivalem à devolução de contribuições (art. 13, § 1).
Não há como desfazer o resgate. Por isso a decisão exige conta: idade, anos de nenkin, tempo de INSS, planos de voltar ao Japão e necessidade do dinheiro agora.
Um caso concreto: Marcos e Keiko, com contas
Marcos, 58 anos, trabalhou seis anos numa fábrica de autopeças em Aichi, com remuneração padrão média de ¥250.000 por mês (72 meses de kōsei nenkin). Antes de viajar, tinha 9 anos de INSS, com média salarial de R$ 3.000. Está voltando para o Brasil e precisa decidir se pede o resgate.
Se mantém o tempo japonês. Aos 65, no Brasil, soma 9 + 6 = 15 anos e tem direito à aposentadoria por idade. Benefício teórico: 60% de R$ 3.000 = R$ 1.800 (acima do mínimo de R$ 1.621). Proporção brasileira: 9/15 → R$ 1.080 por mês. No Japão, também aos 65: pensão básica de 72/480 de ¥70.608 = ¥10.591 por mês, mais a parcela do kōsei nenkin (¥250.000 × 5,481/1.000 × 72 = ¥98.658 por ano, ou ¥8.222 por mês). Total japonês: cerca de ¥18.800 por mês — uns R$ 600, a R$ 0,032 por iene. Nos dois países: perto de R$ 1.680 por mês, vitalícios, sem contribuir mais nada.
Se resgata o nenkin. Recebe ¥250.000 × 5,5 = ¥1.375.000, cerca de R$ 44.000. Chegam líquidos ¥1.094.225 (R$ 35.000), porque ¥280.775 ficam retidos — recuperáveis, no todo ou em parte, pelo representante fiscal. Em troca, os 72 meses somem. No Brasil, Marcos volta a ter 9 anos e precisa contribuir mais 6 para se aposentar por idade; se conseguir, recebe o benefício sem proporção (R$ 1.800, na mesma média), mas depois de pagar 72 contribuições. No Japão, nada.
A conta. Só do lado japonês, a pensão vitalícia iguala o valor líquido do resgate em menos de cinco anos — e o bruto em pouco mais de seis, por volta dos 71 — e depois segue sendo paga e reajustada. O resgate faz sentido para quem precisa do dinheiro agora e vai fechar os 15 anos no Brasil por conta própria; não faz para quem contava com os anos do Japão na carência, nem para quem pode voltar a trabalhar lá.
Keiko, 61 anos, mora em Hamamatsu desde os 57 e pretende ficar. Aos 65 terá 8 anos de nenkin (96 meses, média de ¥250.000); no Brasil, deixou 8 anos de INSS, com média de R$ 2.500. Sem o acordo, não teria pensão japonesa (menos de 10 anos) nem brasileira (menos de 15). Com o acordo, tem as duas. Japão: 96/480 de ¥70.608 = ¥14.122 por mês, mais ¥10.962 por mês de kōsei nenkin (¥131.544 por ano) — cerca de ¥25.100 por mês (R$ 800). Brasil, aos 65: benefício teórico de 62% × R$ 2.500 = R$ 1.550 (16 anos no total: 60% mais 2 pontos pelo ano além de 15), elevado ao mínimo de R$ 1.621; proporção 8/16 → R$ 810,50. Valores estimados, com a tabela japonesa de 2026 e a cotação de outubro de 2026.
Mora no Japão e recebe o INSS? O desconto de 25% caiu
Durante anos, a aposentadoria do INSS paga a quem mora no exterior sofreu retenção fixa de 25% de Imposto de Renda, sem faixa de isenção nem deduções (art. 7º da Lei 9.779/1999, na redação da Lei 13.315/2016). Em outubro de 2024, o STF declarou essa alíquota inconstitucional, sem modulação de efeitos (Tema 1.174, ARE 1.327.491, relator ministro Dias Toffoli). No caso julgado, ficou mantida a decisão que mandou aplicar a tabela progressiva, a mesma dos residentes no Brasil — e quem recebe perto de um salário mínimo tende a ficar isento.
Quem recebe o INSS no Japão deve conferir como está sendo feita a retenção e pode pedir a devolução do que foi cobrado a mais nos últimos cinco anos. Explicamos o caminho no artigo Aposentado no exterior? O STF derrubou o desconto de 25% de IR. E, para quem se mudou de vez, a situação fiscal no Brasil é outra conversa — tratada em Saída definitiva do Brasil: mitos, prazos e quando não fazer.
Perguntas frequentes
Como pedir a aposentadoria pelo acordo?
Quem mora no Brasil pede pelo Meu INSS: em “Novo pedido”, busque “Internacional” e escolha o benefício. O organismo de ligação para o Japão é a Agência de Acordos Internacionais do INSS em São Paulo, que confere o tempo brasileiro e encaminha a parte japonesa ao Japan Pension Service (formulário JP/BR01A). Quem mora no Japão faz o caminho inverso: pede no escritório de pensão (Nenkin Jimusho), que encaminha o requerimento brasileiro ao INSS. Tenha à mão documento com foto, CPF, extrato do CNIS ou carteiras de trabalho e o número de pensão básica japonês (kiso nenkin bangō).
Trabalhei no Japão antes de 2012. Esses anos contam?
Contam. O acordo manda considerar os períodos cumpridos antes da entrada em vigor. O que ele não faz é pagar benefício relativo a época anterior a março de 2012.
Posso usar o tempo do Japão na aposentadoria por tempo de contribuição?
Não. O acordo cobre aposentadoria por idade, por incapacidade permanente e pensão por morte. Para as regras de transição por tempo de contribuição (pedágio, pontos, idade progressiva), só vale o tempo brasileiro.
Já resgatei o nenkin. Perdi tudo?
Os períodos anteriores ao resgate, sim — no Japão e para a soma com o INSS. Não existe devolução do valor para reativá-los. Se você voltar a trabalhar no Japão, a contagem começa do zero, e os novos meses entram normalmente no acordo.
Moro no Japão. Posso pagar INSS como facultativo?
Pode. A restrição a quem está filiado ao sistema de um país com acordo saiu do Decreto 3.048 em 2020 (Decreto 10.410) e não consta da Instrução Normativa 128/2022 do INSS (art. 107, § 2º, X). O mesmo mês não conta duas vezes na totalização; a utilidade está em construir tempo brasileiro suficiente para um benefício integral, sem proporção — e, se cada país tiver tempo suficiente por conta própria, as duas aposentadorias saem integrais. Compare o custo das contribuições com o que elas rendem.
Fui enviado pela empresa brasileira para o Japão. Pago INSS ou nenkin?
Continua no INSS, sem contribuir ao nenkin, por até cinco anos, prorrogáveis por até três em circunstâncias especiais. É preciso o Certificado de Deslocamento Temporário (formulário BR/JP-07), que a empresa pede, por correspondência, à Agência de Acordos Internacionais do INSS em São Paulo.
Invalidez e pensão por morte também somam?
Sim. A totalização vale para a aposentadoria por incapacidade permanente e para a pensão por morte nos dois países, com as regras próprias de cada um — no Japão, por exemplo, importa a situação de segurado na data do primeiro exame médico. São os casos em que a análise individual mais faz diferença.
Preciso de advogado para pedir?
Não. O pedido é gratuito, pelo Meu INSS ou no Nenkin Jimusho. O trabalho jurídico aparece quando o tempo não é reconhecido, o cálculo proporcional vem errado, há dúvida sobre resgatar ou não, ou o Imposto de Renda sobre o benefício pago ao exterior precisa ser revisto.
Considerações finais
O acordo previdenciário Brasil-Japão faz uma coisa simples: soma. Quem voltou ao Brasil usa os anos de nenkin para fechar a carência do INSS; quem ficou no Japão usa os anos de INSS para fechar os dez anos da pensão japonesa; e cada país paga a sua parte, para o resto da vida.
O que põe isso em risco é uma assinatura no formulário de resgate, feita às pressas, na semana da mudança. O dattai ichijikin não é errado em si — é dinheiro de quem contribuiu —, mas apaga anos que podem valer muito mais lá na frente. Antes de pedir, faça a conta com os seus números: idade, meses de nenkin, tempo de INSS e planos. Se quiser essa análise, o escritório atende à distância quem está no Brasil e quem está no Japão.
Por Camila Valverde — Sócia e responsável pela área previdenciária do escritório. Página da sócia e Victor Ramos — Sócio e responsável pelo Núcleo Internacional, Empresarial e Tributário. Página do sócio