Existe uma pergunta que voltou a aparecer nas conversas com famílias que têm imóveis e empresa: “é melhor doar agora ou esperar?”. A resposta honesta é que 2026 virou um ano diferente dos outros. A Lei Complementar 227/2026 mudou as regras do imposto sobre heranças e doações — a base de cálculo, a avaliação das quotas de holding e a cobrança sobre bens e pessoas no exterior —, mas essas mudanças só chegam ao contribuinte por leis estaduais que, aprovadas em 2026, produzem efeitos em 2027. O intervalo entre uma coisa e outra é a janela.
O ITCMD é o imposto estadual que incide sobre heranças e doações. Na Bahia, ele já é progressivo desde março de 2025, com alíquotas que vão de 3% a 4% nas doações e de 4% a 8% nas heranças. O que a nova lei complementar faz é padronizar, para todo o país, como esse imposto deve ser calculado — e é aí que mora a mudança para quem planeja a sucessão.
Neste post, eu explico o que a LC 227/2026 alterou no ITCMD progressivo, por que 2026 é a janela de decisão, o que muda de verdade para quem tem holding familiar e como fica a doação quando um dos lados da família está em Portugal. Com um caso concreto, com contas.
O que você vai encontrar neste post
- O que a LC 227/2026 mudou no ITCMD
- Por que 2026 é a janela — e o que acontece em 2027
- Como está a Bahia hoje
- Holding familiar: o que muda de verdade
- Doar para quem mora em Portugal, ou a partir de Portugal
- Um caso concreto: a holding da família Andrade
- Perguntas frequentes
O que a LC 227/2026 mudou no ITCMD
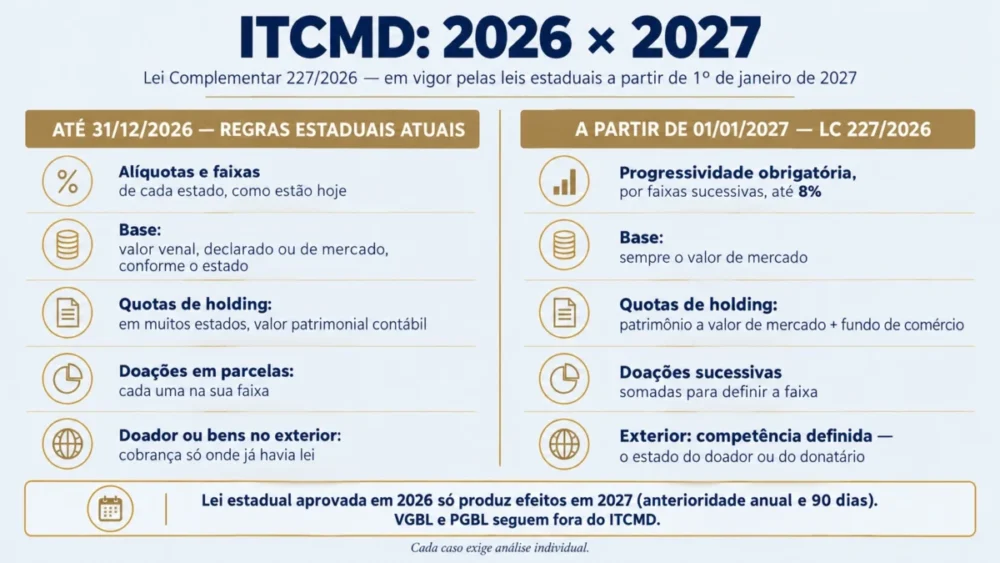
A Emenda Constitucional 132/2023, a da Reforma Tributária, já havia determinado que o ITCMD fosse progressivo em razão do valor do quinhão, do legado ou da doação. A Lei Complementar 227, publicada em janeiro de 2026, é a norma geral que diz como isso funciona. Cinco mudanças importam para o planejamento:
- Progressividade obrigatória e por faixas sucessivas. Todos os estados precisam adotar alíquotas crescentes, até o teto de 8%, e aplicá-las como no Imposto de Renda: cada faixa incide só sobre a parcela que a excede. Isso acaba com o modelo em que ultrapassar um limite em um real fazia a alíquota maior recair sobre o valor inteiro.
- Base de cálculo pelo valor de mercado. A lei diz expressamente que o imposto incide sobre o valor de mercado do bem ou direito transmitido — e não sobre o valor venal do IPTU, o valor declarado ou o custo histórico.
- Quotas de holding avaliadas como o que elas contêm. Nas participações em empresas fechadas, a base passa a ser, no mínimo, o patrimônio líquido ajustado a valor de mercado, acrescido do fundo de comércio. Na prática, doar as quotas de uma holding que tem imóveis passa a custar o mesmo que doar os próprios imóveis.
- Doações sucessivas somadas. Doações entre o mesmo doador e o mesmo donatário, dentro do prazo que cada estado fixar, são agregadas para definir a faixa da alíquota. Fatiar a doação em parcelas menores deixa de reduzir o imposto.
- Bens e pessoas no exterior. A lei resolveu o vazio que o STF havia apontado no Tema 825 e definiu qual estado cobra quando o doador, o falecido ou os bens estão fora do Brasil. Voltamos a isso adiante.
E o que fica de fora?
Ficaram de fora, por decisão do Congresso, os planos de previdência VGBL e PGBL com natureza securitária e pagamento direto aos beneficiários — que seguem sem ITCMD.
Por que 2026 é a janela — e o que acontece em 2027
A LC 227 é norma geral. Ela não cria nem aumenta imposto por si só: cada estado precisa aprovar sua própria lei para adotar as faixas sucessivas, a nova base de cálculo e a avaliação das quotas. E aqui entra a Constituição: uma lei estadual que aumenta imposto só produz efeitos no ano seguinte ao da publicação, respeitados no mínimo 90 dias. Portanto, tudo o que os estados aprovarem em 2026 vale a partir de 1º de janeiro de 2027.
O efeito prático é uma assimetria de tempo. Quem transmite patrimônio em 2026 é tributado pelas regras estaduais de hoje — inclusive, onde ainda aceitas, avaliações de quotas pelo valor patrimonial contábil. Quem transmite em 2027 encontra a base de cálculo pelo valor de mercado, as quotas avaliadas pelos ativos que carregam, as doações sucessivas somadas e, possivelmente, alíquotas maiores. É por isso que 2025 e 2026 registraram recorde de doações no país.
Um cuidado, por honestidade técnica: a janela não é uma promessa de que tudo o que se fizer em 2026 ficará blindado. O STJ já admite que o Fisco arbitre a base de cálculo quando o valor declarado destoa do de mercado (Tema 1.371), e alguns estados exigem valor de mercado há anos. O que a janela oferece é a certeza de que, em 2026, valem as regras atuais — e, em 2027, as novas.
Como está a Bahia hoje
A Bahia antecipou a progressividade. A Lei 14.802/2024 alterou a Lei 4.826/1989 e, desde 27 de março de 2025, o ITD baiano funciona assim:
- Doações: 3% até R$ 200 mil; 3,5% acima de R$ 200 mil até R$ 300 mil; 4% acima de R$ 300 mil.
- Heranças (por quinhão): isento até R$ 100 mil; 4% acima de R$ 100 mil até R$ 200 mil; 6% acima de R$ 200 mil até R$ 300 mil; 8% acima de R$ 300 mil.
A mesma lei já previu a cobrança em transmissões com elemento no exterior, o que se tornou plenamente exigível com a LC 227.
O que tende a mudar na Bahia com a adaptação à lei complementar: a aplicação por faixas sucessivas (hoje a leitura da lei é por classes, com a alíquota da faixa alcançando o valor inteiro), a agregação de doações sucessivas e a base pelo valor de mercado — inclusive para quotas. E há uma incógnita relevante: a doação hoje tem teto de 4%, metade do teto constitucional. Até esta pesquisa, não localizei projeto aprovado alterando as alíquotas, mas o intervalo entre 4% e 8% é o espaço em que uma nova lei pode se mover. Para quem tem patrimônio relevante, é a diferença entre um cenário e outro no exemplo lá embaixo.
Holding familiar: o que muda de verdade
A holding familiar é a empresa que a família constitui para concentrar o patrimônio — imóveis, participações, aplicações — e organizar a sucessão em vida: os pais integralizam os bens, doam as quotas aos filhos com reserva de usufruto e mantêm o controle e a renda enquanto viverem. Três pontos precisam ser separados.
O que continua igual
A integralização dos imóveis pode ser feita pelo valor da declaração de Imposto de Renda, sem apuração de ganho de capital nesse momento (art. 23 da Lei 9.249/1995). E a Constituição prevê imunidade de ITBI na integralização de capital — mas com uma exceção que alcança justamente a maioria das holdings patrimoniais: quando a atividade preponderante da empresa é a locação ou a compra e venda de imóveis, a imunidade não se aplica. Esse é o ponto que mais surpreende, e ele deve ser calculado antes, não depois.
A doação das quotas com reserva de usufruto continua sendo o instrumento central: os filhos recebem a nua-propriedade, os pais ficam com o usufruto — o voto e os dividendos. As cláusulas de incomunicabilidade, impenhorabilidade e inalienabilidade continuam disponíveis para proteger o patrimônio de divórcios e credores dos herdeiros.
O que muda
Muda a conta do ITCMD na doação das quotas. Em muitos estados, a prática permitia calcular o imposto sobre o valor patrimonial contábil da holding — frequentemente o custo histórico dos imóveis, muito abaixo do valor de mercado. A partir de 2027, com as leis estaduais adaptadas, a base passa a ser o patrimônio líquido ajustado a mercado, acrescido do fundo de comércio. A vantagem tributária que fazia a holding parecer “mais barata” que a doação direta dos imóveis deixa de existir.
O que permanece como motivo para fazer
A holding nunca foi só ITCMD. Ela continua entregando o que a doação direta não entrega: governança da família sobre o patrimônio, regras de entrada e saída de sócios, proteção contra a dispersão dos bens entre herdeiros e cônjuges, e uma sucessão que se resolve na estrutura societária, sem depender de um processo. Para famílias com imóveis alugados, há ainda a comparação de regime com a pessoa física, que a Reforma Tributária do consumo tornou mais favorável à empresa em 2027 e 2028 — tratei disso no artigo sobre reforma tributária e aluguel.
Em resumo: a pergunta “vale a pena fazer holding?” continua tendo resposta afirmativa em muitos casos. O que mudou é que ela precisa ser respondida com os números de 2026, porque em 2027 a conta do imposto será outra.
Doar para quem mora em Portugal, ou a partir de Portugal
O lado brasileiro
Este é o ponto que mais gera dúvida nas famílias que atendemos, e a LC 227 trouxe clareza. A regra de competência agora funciona assim:
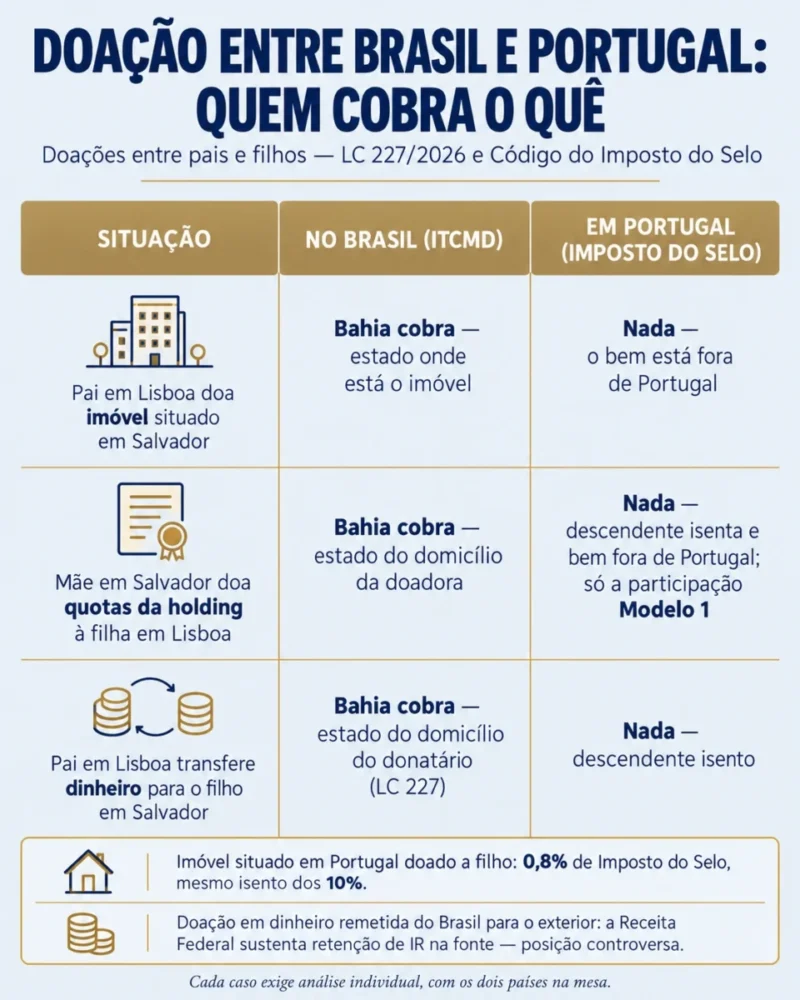
- Imóvel situado no Brasil: o ITCMD é sempre do estado onde está o imóvel — não importa onde moram o doador e o donatário. Um pai que vive em Lisboa e doa um apartamento em Salvador paga o ITD baiano.
- Dinheiro, quotas, aplicações, com doador domiciliado no Brasil: o imposto é do estado de domicílio do doador, ainda que o donatário more no exterior. Uma mãe em Salvador que doa quotas da holding para a filha em Lisboa paga o ITD baiano.
- Doador domiciliado no exterior: o imposto é do estado de domicílio do donatário no Brasil, independentemente de onde estejam os bens. Um pai que vive em Portugal e transfere dinheiro de uma conta portuguesa para o filho em Salvador gera ITD baiano. Até a LC 227, os estados não podiam cobrar nessa hipótese — era o que o STF havia decidido no Tema 825. Agora podem.
E do lado português?
Portugal não tem imposto sobre heranças e doações em sentido próprio; o que existe é o Imposto do Selo de 10% sobre transmissões gratuitas — do qual cônjuge, descendentes e ascendentes são isentos. A exceção é a doação de imóvel situado em Portugal, que paga 0,8% mesmo entre pais e filhos. E há uma regra decisiva para famílias binacionais: o Imposto do Selo alcança apenas os bens situados em Portugal. Quotas de uma empresa brasileira ou um imóvel em Salvador, doados a um filho residente em Lisboa, não são tributados por lá — só aqui. O beneficiário residente em Portugal deve, ainda assim, apresentar a participação (Modelo 1) no prazo, mesmo isento.
Um alerta que vale ouro: quando a doação é em dinheiro e sai do Brasil para um beneficiário no exterior, a Receita Federal sustenta que há retenção de Imposto de Renda na fonte sobre a remessa — entendimento firmado na Solução de Consulta Cosit 309/2018 e reafirmado em março de 2026. A posição é controversa e discutível, mas existe e é aplicada. Doar quotas ou imóveis não passa por essa remessa; doar dinheiro passa. É uma diferença de desenho que muda o custo da operação.
Um exemplo para ficar mais claro: a holding da família Andrade
A família Andrade (nome fictício) mora em Salvador. Os pais, com 66 e 63 anos, têm três apartamentos alugados e a participação numa empresa de serviços. Os imóveis foram comprados há mais de quinze anos e constam na declaração de Imposto de Renda por R$ 1,2 milhão, mas valem hoje cerca de R$ 3 milhões. Os dois filhos são os herdeiros: um mora em Salvador, a outra em Lisboa há seis anos.
A estrutura. Os pais constituem uma holding e integralizam os três imóveis pelo valor da declaração — R$ 1,2 milhão —, sem ganho de capital nesse momento. Como a holding vai receber os aluguéis, a atividade preponderante é imobiliária: a imunidade de ITBI não se aplica, e o imposto municipal sobre a integralização entra na conta desde o início. Em seguida, doam as quotas aos dois filhos, em partes iguais, com reserva de usufruto vitalício e cláusulas de proteção.
A conta do ITCMD, se a doação for feita em 2026. Se a base admitida for o valor patrimonial contábil, as quotas valem R$ 1,2 milhão; cada filho recebe R$ 600 mil. Pela tabela baiana atual, aplicada por classes, a alíquota de 4% recai sobre o valor inteiro: R$ 24 mil por filho, R$ 48 mil no total. Se o Fisco exigir valor de mercado — o que a Bahia pode fazer —, a base sobe para R$ 1,5 milhão por filho e o imposto para R$ 60 mil cada, R$ 120 mil no total.
A mesma doação em 2027. A base passa a ser obrigatoriamente o valor de mercado dos imóveis dentro da holding: R$ 1,5 milhão por filho. Com as alíquotas atuais, aplicadas por faixas sucessivas, dá cerca de R$ 57,5 mil por filho — quase o mesmo. Mas se a Bahia elevar a alíquota máxima da doação para 8%, como já faz na herança, o imposto por filho pode chegar a cerca de R$ 105 mil, e o total da família a mais de R$ 210 mil.
A filha em Lisboa. A doação das quotas para ela paga o ITD baiano, porque a doadora mora na Bahia. Em Portugal, nada: as quotas são bens fora do território português, e ela é descendente. Ela apenas apresenta a participação da doação às Finanças.
Os números são ilustrativos e o caso real exige laudo, análise do regime da holding e simulação com as alíquotas vigentes. Mas a lição serve para todos: entre 2026 e 2027, a diferença não está só na alíquota — está na base sobre a qual ela incide.
Perguntas frequentes
O ITCMD já aumentou em 2026?
Não por força da LC 227. Ela é norma geral; o aumento depende de lei de cada estado, e leis aprovadas em 2026 só produzem efeitos em 2027. Na Bahia, valem as alíquotas de 2025: 3% a 4% nas doações e 4% a 8% nas heranças.
Se eu doar em 2026, fico protegido das novas regras?
A doação concluída em 2026 é tributada pelas regras vigentes em 2026. O que não existe é garantia de que o Fisco aceite qualquer valor declarado: a avaliação pode ser questionada quando destoa do mercado. Concluir a doação em 2026 dá certeza sobre a alíquota e a forma de cálculo, não sobre um valor artificial.
A holding deixou de valer a pena?
Não. Deixou de valer a pena apenas pelo ITCMD, porque a vantagem da base contábil acaba em 2027. Governança, proteção patrimonial, usufruto com controle e uma sucessão resolvida na estrutura societária continuam sendo motivos — e, para imóveis alugados, a comparação de regime com a pessoa física ficou mais favorável à empresa nos primeiros anos da Reforma Tributária.
Posso doar aos poucos para ficar em faixas menores?
A partir das leis estaduais adaptadas à LC 227, não: doações sucessivas entre o mesmo doador e o mesmo donatário são somadas para definir a alíquota. Em 2026, cada estado aplica sua regra atual.
Moro em Portugal e quero doar meu apartamento em Salvador para meu filho. Quem cobra?
A Bahia, porque o imóvel está lá. Em Portugal não há imposto, porque o bem está fora do território português. O ITD baiano é calculado sobre o valor do imóvel, pela tabela de doação.
Moro em Salvador e quero mandar dinheiro para minha filha em Lisboa como doação. O que incide?
O ITD baiano, pelo domicílio da doadora. Em Portugal, nada, por ser descendente. E atenção à posição da Receita Federal de que a remessa de doação a não residente sofre retenção de Imposto de Renda na fonte — entendimento controverso, mas aplicado. Esse ponto costuma mudar o desenho da operação.
VGBL e PGBL pagam ITCMD?
Não, pela LC 227, quando têm natureza securitária e pagamento direto aos beneficiários. Continuam sendo instrumentos de planejamento sucessório.
Tenho pouco patrimônio. Isso me afeta?
Pouco. Na Bahia, heranças com quinhão de até R$ 100 mil são isentas, e as doações menores ficam na faixa de 3%. A mudança pesa em patrimônios maiores, em quotas de empresa e em famílias com bens ou pessoas no exterior.
Considerações finais
O ITCMD progressivo não é novidade na Bahia. A novidade é a forma de calcular: valor de mercado, quotas avaliadas pelo que contêm, doações somadas e competência definida para o que envolve o exterior. Tudo isso chega em 2027, por leis estaduais que os estados estão escrevendo agora. O que 2026 oferece é previsibilidade: as regras de hoje, conhecidas, por mais alguns meses.
Se a sua família tem imóveis, empresa ou um filho do outro lado do Atlântico, a decisão de doar, constituir holding ou esperar precisa ser tomada com laudo, simulação e calendário — e não com a experiência do vizinho. Cada estrutura tem o seu detalhe, e o custo de errar a base de cálculo é maior do que o de errar a alíquota. Se essa é a sua situação, o caminho é uma análise individual, com os dois países na mesa quando for o caso.
Por Victor Ramos — Sócio e responsável pelo Núcleo Internacional, Empresarial e Tributário do escritório. Página do sócio · LinkedIn