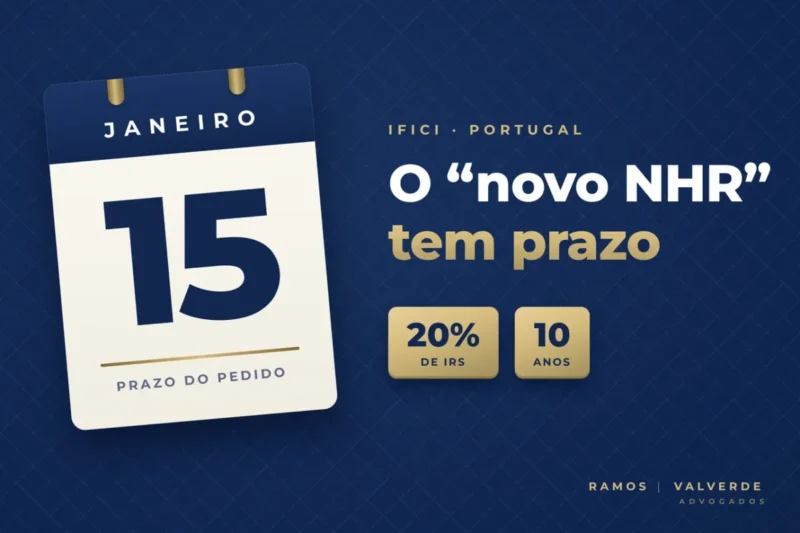
Se você se mudou para Portugal em 2026 para trabalhar numa área qualificada, guarde uma data: 15 de janeiro de 2027. É o último dia para pedir o IFICI sem perder nenhum dos dez anos em que o regime tributa o seu trabalho a 20%. Se a mudança ficou para 2027, dá tempo de conferir tudo antes de assinar o contrato. Afinal, o direito não depende só da sua profissão. Depende também de quem paga o seu salário.
O IFICI — Incentivo Fiscal à Investigação Científica e Inovação — substituiu o NHR, o regime dos residentes não habituais, fechado para novos pedidos. Por isso ganhou o apelido de “novo NHR”. No entanto, o apelido engana: o regime novo é mais restrito e tem prazo mais curto.
Neste post, eu explico quem tem direito, como e até quando pedir, e como fica o lado brasileiro.
O que você vai encontrar neste post
- O que o IFICI oferece
- Quem tem direito: as cinco condições
- O detalhe que mais elimina candidatos: o empregador
- Como pedir: o calendário
- Vai se mudar em 2027? O que resolver antes
- IFICI × antigo NHR: o que mudou
- E o Brasil? A residência fiscal nos dois lados
- Um exemplo com contas
- Perguntas frequentes
O que o IFICI oferece
O IFICI está no artigo 58.º-A do Estatuto dos Benefícios Fiscais português. Durante dez anos seguidos, contados do ano em que você se torna residente fiscal em Portugal, ele garante duas coisas:
- Taxa fixa de 20% sobre o rendimento líquido do trabalho, com contrato ou como independente, na atividade que deu acesso ao regime. Pelas regras gerais, o IRS (o imposto de renda português) chega a 48%.
- Isenção da renda que vem de fora: dividendos, juros, aluguéis, ganhos de capital e trabalho prestado fora de Portugal. Há duas exceções: as pensões, que pagam IRS normalmente, e a renda vinda de paraísos fiscais, que paga 35%. O Brasil não está nessa lista.
Na prática, quem tem renda no Brasil pode pagar 20% sobre o salário português e nenhum imposto português sobre aluguéis e dividendos brasileiros.
Quem tem direito: as cinco condições
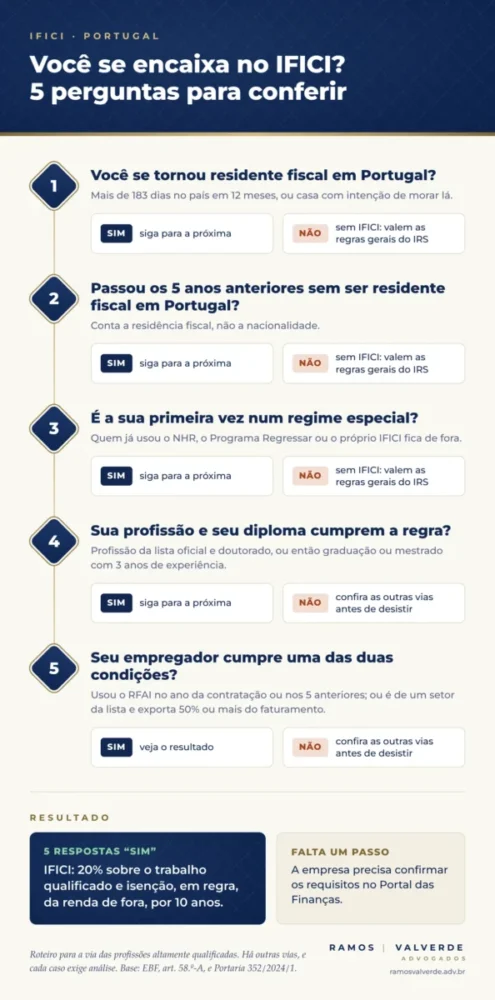
É preciso cumprir todas ao mesmo tempo:
- Tornar-se residente fiscal em Portugal: mais de 183 dias no país em 12 meses, ou uma casa com intenção de morar lá.
- Não ter sido residente fiscal em Portugal em nenhum dos cinco anos anteriores.
- Nunca ter usado o NHR, o regime dos ex-residentes (“Programa Regressar”) nem o próprio IFICI.
- Exercer uma atividade elegível, numa das vias da lei.
- Ter a qualificação exigida. Na via mais comum, é doutorado, ou diploma de graduação (a “licenciatura” portuguesa) ou mestrado com três anos de experiência comprovada.
A nacionalidade não conta: o regime vale para brasileiros, portugueses e demais estrangeiros.
Há vias para professores universitários e pesquisadores, para startups certificadas e para empresas com investimento reconhecido pelas agências públicas. A mais procurada, porém, é a das profissões altamente qualificadas. A lista é fechada: entram especialistas em tecnologia da informação, engenheiros, médicos, professores universitários e diretores de empresas. Ficam de fora, por exemplo, advocacia, arquitetura, enfermagem e odontologia. E é nessa via que mora a armadilha.
O detalhe que mais elimina candidatos: o empregador
No antigo NHR, bastava ter uma profissão da lista. No IFICI, não basta. A empresa que contrata precisa cumprir uma de duas condições:
- Ter usado o RFAI, um incentivo fiscal ao investimento, no ano em que você começa a trabalhar ou nos cinco anteriores; ou
- Atuar num setor da lista oficial e exportar pelo menos metade do faturamento, no ano da contratação ou em um dos dois anteriores. A lista inclui indústria, informação e comunicação (onde estão as empresas de software), pesquisa científica, ensino superior e saúde. Vendas para outros países da União Europeia contam como exportação.
Por isso, dois programadores com o mesmo cargo e o mesmo salário podem ter destinos fiscais opostos. Um, contratado por uma empresa de software que vende para fora, tende a se enquadrar. O outro, contratado pela área de tecnologia de um banco ou de uma rede de lojas, provavelmente não.
Além disso, é a própria empresa que confirma os requisitos no Portal das Finanças.
Portanto, a primeira pergunta não é para o contador. É para o RH: a empresa se enquadra e vai confirmar?
Como pedir: o calendário
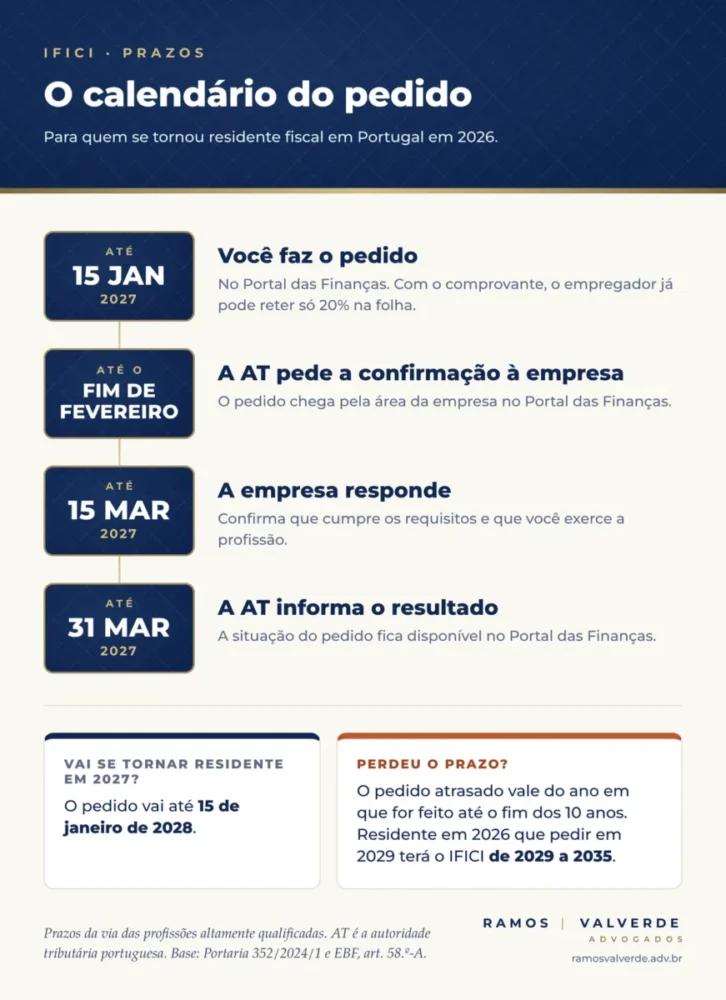
O pedido é feito no Portal das Finanças, até 15 de janeiro do ano seguinte àquele em que você se tornou residente. Assim, quem se tornou residente em 2026 tem até 15 de janeiro de 2027. Depois, na via das profissões qualificadas:
- Até o fim de fevereiro, a AT (o fisco português) pede a confirmação à empresa.
- Até 15 de março, a empresa responde.
- Até 31 de março, a AT informa o resultado no Portal.
Enquanto isso, o comprovante do pedido já permite que o empregador retenha só 20% na folha.
E se o prazo passar? O regime não se perde, mas encurta. O pedido atrasado vale do ano em que for apresentado até o fim dos dez anos originais. Quem chegou em 2026 e só pedir em 2029, por exemplo, terá o IFICI de 2029 a 2035.
Vai se mudar em 2027? O que resolver antes
Quem ainda não se mudou pode conferir tudo antes de embarcar:
- O empregador. Pergunte, antes do contrato, se a empresa cumpre uma das duas condições e se vai confirmá-las.
- A data da chegada. Os dez anos contam do ano em que você se torna residente, mesmo que seja em dezembro. Nesse caso, o primeiro ano se gasta com poucas semanas de salário, e o pedido vence já no 15 de janeiro seguinte. Quem se torna residente em 2027 pede até 15 de janeiro de 2028.
- O seu histórico em Portugal. Se você já tem NIF (o CPF português), confira o endereço cadastrado. Um NIF com morada portuguesa pode indicar residência fiscal anterior e travar o requisito dos cinco anos.
- Os documentos. Separe o diploma e as provas da experiência.
IFICI × antigo NHR: o que mudou
Muita gente ainda planeja a mudança com informações do regime antigo. Veja as diferenças:
- Quem entra: o NHR aceitava uma lista ampla de profissões e nada exigia do empregador. O IFICI tem lista própria, exige diploma superior e impõe requisitos à empresa.
- Pensões: o NHR as isentava e, para quem entrou a partir de 2020, tributava a 10%. O IFICI não as alcança.
- Prazo: no NHR, o pedido ia até 31 de março. No IFICI, vai só até 15 de janeiro.
- O que ficou igual: os 20% sobre o trabalho qualificado, a isenção, em regra, da renda de fora e os dez anos de duração.
Quem já era NHR segue no regime antigo até completar os seus dez anos e não pode migrar para o IFICI.
E o Brasil? A residência fiscal nos dois lados
O IFICI exige que você seja residente fiscal em Portugal. Ele não exige que você deixe de ser residente no Brasil.
Quem se muda sem entregar a comunicação de saída definitiva continua residente para a Receita Federal nos primeiros 12 meses fora. Nesse período, os dois países tratam a pessoa como residente. A situação é comum e tem solução: a Convenção Brasil–Portugal desempata. Ela olha, nesta ordem, onde a pessoa tem casa permanente, onde está o centro da sua vida, onde permanece mais tempo e qual é a sua nacionalidade.
O resultado muda a conta. Se o desempate aponta Portugal, o salário do trabalho feito lá só é tributado em Portugal. É o que costuma ocorrer com quem se mudou com casa e trabalho. Por outro lado, se o centro da vida segue no Brasil, o Brasil tributa a renda mundial e desconta o imposto português. Como o IFICI reduz esse imposto a 20%, a diferença até a tabela brasileira pode ser cobrada aqui.
Para quem se mudou de vez, a saída definitiva do Brasil costuma retratar a realidade. Nesse caso, a renda que ficou no Brasil paga imposto na fonte: 15% sobre aluguéis e 10% sobre dividendos, como explico no artigo sobre dividendos para não residentes. Em Portugal, o IFICI isenta essa renda.
Já quem mantém empresa e vínculos fortes no Brasil pode ter boas razões para continuar residente aqui. A conta se faz com os dois países na mesa.
Um exemplo para ficar mais claro
Lucas (nome fictício) é engenheiro de software, tem diploma de graduação e mais de dez anos de carreira. Em março de 2026, mudou-se para Lisboa, contratado por uma empresa portuguesa de software que vende quase tudo para o exterior. Salário bruto anual: €60.000. No Brasil, deixou um apartamento alugado.
Ele se encaixa? Nunca morou em Portugal. A profissão está na lista, e ele tem a qualificação. Além disso, o empregador é do setor de informação e comunicação e exporta mais de metade do faturamento. Portanto, Lucas cumpre as condições, desde que a empresa confirme.
A conta em Portugal. Dos €60.000, saem €6.600 de contribuição para a Segurança Social (11%). Sobram €53.400. Com o IFICI, o IRS é de 20% sobre esse valor: €10.680 por ano. Pelas regras gerais de 2026, seriam €15.203. A diferença é de cerca de €4.500 por ano. Em dez anos, mantidos o salário e as regras, perto de €45 mil.
O apartamento. Com o IFICI, o aluguel brasileiro não paga IRS em Portugal. No Brasil, feita a saída definitiva, paga 15% na fonte.
O prazo. O pedido vai até 15 de janeiro de 2027. Se Lucas deixasse para 2028, perderia dois dos dez anos.
Os valores são ilustrativos: usam a tabela de IRS de 2026, sem as deduções à coleta. Cada caso exige análise.
Perguntas frequentes
Sou aposentado. O IFICI serve para mim?
Não. O IFICI não alcança pensões, que pagam IRS pelas taxas gerais. Para aposentados, a análise passa pelas regras da Convenção Brasil–Portugal sobre pensões.
Trabalho de Portugal para uma empresa de fora. Tenho direito?
Em regra, não. O trabalho feito em Portugal conta como renda portuguesa e não entra na isenção da renda de fora. Além disso, a empresa sem presença no país não consegue confirmar os requisitos no Portal das Finanças.
Sou autônomo e emito recibos verdes. Posso pedir?
Depende. A taxa de 20% alcança também o trabalho independente, mas a atividade precisa se encaixar numa das vias. Na via das profissões qualificadas, a lei fala em profissão exercida numa empresa elegível. E o guia oficial da AT não trata de quem fatura direto para clientes de fora. É um caso para analisar antes do pedido.
Se eu mudar de emprego, perco o IFICI?
Não necessariamente. O benefício continua se a nova atividade também for elegível e começar em até seis meses. Você precisa comunicar a mudança até 15 de janeiro do ano seguinte e fazer novo pedido, para que a nova empresa confirme os requisitos.
Não me encaixo no IFICI e tenho até 35 anos. O IRS Jovem é alternativa?
Pode ser. O IRS Jovem isenta uma parte do rendimento do trabalho, que diminui com o tempo, por até dez anos. Os dois regimes não se acumulam, e quem usa o IFICI não pode usar o IRS Jovem depois. Quem cumpre os requisitos de ambos deve fazer a conta antes de escolher.
Preciso fazer a saída definitiva do Brasil para ter o IFICI?
Não é requisito. Sem ela, porém, você segue residente no Brasil por 12 meses, e a Convenção decide qual país prevalece. Para quem se mudou de vez, formalizar a saída costuma simplificar os dois lados.
Considerações finais
O IFICI é um bom regime para quem se encaixa, e o encaixe depende menos do cargo do que parece. As perguntas decisivas são três: você tem a qualificação, o seu empregador cumpre os requisitos e ele vai confirmá-los? Respondidas, o resto é calendário. Quem se tornou residente em 2026 tem até 15 de janeiro de 2027, e cada ano de atraso é um ano a menos de benefício.
Do lado brasileiro, decidir os dois países juntos evita que o benefício de um seja consumido pelo outro. Se essa é a sua situação, vale uma análise individual, com o contrato de trabalho, o enquadramento da empresa e a sua renda no Brasil na mesa.
Por Victor Ramos — Sócio e responsável pelo Núcleo Internacional, Empresarial e Tributário do escritório. Página do sócio · LinkedIn